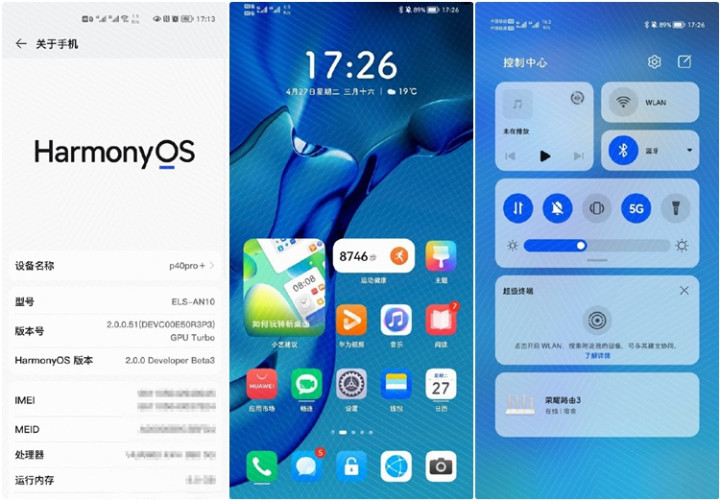
一条是华为的:多家科技媒体援引监测数据称配资平台开户需要什么,鸿蒙HarmonyOS装机量突破1亿台。头一天,华为终端BG CEO何刚在南京大学说,鸿蒙生态用户数已经达到9980万,“再过几天就能突破1亿”。
另一条是DeepSeek的:多名用户发现,App和网页端开始限额——超过7天不活跃的长对话不能再接续,单次输入上限缩到约4万字,每天的对话额度也设了顶。理由写得很直白:算力不足。
一边是“终于过亿”的里程碑,一边是“顶不住了”的限额。把这两条放在一起看,才是这个11月国产科技的真实切面:生态在往上涨,算力在往下卡。
1亿这个数字,到底意味着什么先把这个数字的来路说清楚。
今年9月,华为轮值董事长徐直军在2026鸿蒙生态大会上披露:截至8月20日,基于开源鸿蒙打造的鸿蒙6终端设备数突破8000万台,预计今年第四季度内突破1亿台。
9月19日的华为全联接大会上,官方口径进一步更新为HarmonyOS 6与HarmonyOS 7终端设备数合计突破8500万,注册开发者超1100万,应用市场可获取的应用和服务突破40万,日均应用下载量超2亿次。
到11月15日,何刚给出9980万;11月16日,第三方监测显示过亿。三个时点串起来,是一条不算陡、但很稳的曲线。
为什么业界把1亿当回事?徐直军自己给了一个比喻:这就像核裂变的“临界质量”,或者飞机起飞时的“离地速度”。跨过这道门槛,生态从导入期进入成长期,开发者才具备商业闭环的条件,用户和开发者的两个飞轮开始正循环。
这个判断有它的道理。操作系统的死循环是“没用户就没应用、没应用就没用户”。8500万到1亿这个区间,恰好是很多国产App愿意为一个平台单独投研发团队的门槛——因为装机能撑起下载量,下载量能撑起收入预期。
更值得看的是底座。开源鸿蒙OpenHarmony的生态设备数量已经超过13亿,衍生出电鸿、工鸿、移鸿、水鸿等100多个行业发行版,落地在电力、工业、水利、交通、政务、医疗等场景。也就是说,1亿是消费端的数字,13亿是产业端的数字,两者并不是一回事。
还有一个容易被忽略的成绩:徐直军提到,2026年华为手机重回中国市场发货量市场份额第一,而且每个季度的领先优势还在扩大——这个第一是在新品全面搭载国产芯片和鸿蒙系统的前提下拿到的。他的原话是“在飞行过程中更换发动机”,飞行高度和速度都没有下降。
华为的下一步:双品牌、折叠屏和一场发布会

过亿之后,华为的牌打得很密。
已官宣的是:Mate X8及全场景新品发布会定档11月24日14时30分。余承东说自己已经用上了新机,“更大、更薄、更强,上手确实惊喜”。何刚则给了这代产品一个历史坐标——Mate X系列走过8年8代,已经成为2000万用户手里的主力大屏。
价格是另一个观察点。上一代Mate X7起售价12999元,门店方面透露Mate X8“售价应该与X7差不多”,但今年内存价格大幅上涨,加上屏幕、铰链、新一代麒麟芯片都有升级,业内普遍认为存在小幅涨价可能。折叠屏这条线,华为已经用份额说话:2026年第三季度,华为在中国折叠屏市场份额达73.9%。
另一条线是品牌结构。据此前官方预热,华为将在11月20日举行鸿蒙智行专场,并在这个月官宣新的子品牌“星芒”(OSTA),与Mate系列形成分工。华为这几年反复做的一件事,是把“一个品牌打天下”拆成“多品牌分场景”,把手机、折叠屏、汽车、办公设备放进同一套鸿蒙底座里,再用不同品牌去承接不同价格带。
把这些动作连起来看,逻辑是一致的:1亿装机量不是一个终点,而是一个可以开始“卖生态”的起点。有了装机量,才敢做双品牌;有了双品牌,才能把鸿蒙铺进更多价位段。
另一头:DeepSeek为什么开始“抠”
同一天,DeepSeek给免费用户上了一道额度墙。
据《钱江晚报》旗下潮新闻11月16日报道,用户反馈的变化集中在三处:不再支持超过7天不活跃的长对话;单次输入文字上限缩短至约4万字;每日对话额度设限,触顶后会提示“因服务器繁忙,使用额度已达上限”。截至发稿,DeepSeek没有发布独立公告,也没有给出额度恢复或放宽的时间表。
4万字这个数字不是随便定的。它对应的正是长文档、长代码、整篇材料投喂这类高消耗场景;而“7天不活跃”那一条,更像是对历史会话做存储与上下文回收的减法。三条规则合起来,指向同一个目标:把单用户的算力占用压下来。
关键是,这不是一次故障应急。11月16日DeepSeek官方状态页显示“一切运行正常”;8月至11月区间,对话服务可用性99.56%,V4.1 Flash API可用性99.55%,V4 Pro API可用性99.73%。也就是说,平台没坏,是主动收缩。
那压力从哪来?两个数字能说明。
一是中断频次。据官方状态页记录,10月以来平台已发生8起服务中断,覆盖对话服务和两个API;其中10月15日一次持续4小时52分钟。
二是需求曲线。多模型聚合平台OpenRouter的周榜显示,10月19日至25日一周,DeepSeek V4.1 Flash完成33.6万亿Token调用,环比增长801%,居全球首位;而7月底至8月初的周调用量是7.22万亿。不到三个月,翻到四倍以上。
供给侧的扩容速度显然没跟上这条曲线。于是就有了限额。
这不是第一次:从暂停充值到峰谷定价,再到额度墙
把时间拉长,会发现DeepSeek处理算力紧张的方式有一条清晰的脉络。
2025年2月,它曾以“当前服务器资源紧张”为由暂停API服务充值,存量金额继续可用。2026年8月起,API改用峰谷定价,闲时价格为高峰时段的一半,用价格杠杆把调用往夜里赶。到今年11月,免费C端开始设额度。
三步是同一个思路:在算力增量有限的前提下,先用规则把需求摊平——先卡付费入口,再用价格分流,最后给免费用户划边界。
元股证券:ygzq.hk对普通用户来说,最直接的变化是“免费且不限量”这个默认预期被打破了。DeepSeek长期以不设付费档、C端全免费的形象示人,业内多份第三方测评此前把“容量限流”而不是“额度墙”视作它的主要瓶颈。如今额度墙出现,意味着免费模式开始按成本划边界。
产业侧的影响分两层。一层是情绪:限额被市场解读为“需求外溢”的又一证据,11月16日盘中算力相关方向因此获得情绪支撑——但这种传导停在预期层面,还没有订单或业绩验证。另一层是资本进程:DeepSeek于10月完成第二轮融资1055亿元,投后估值6155亿元,同月聘请中信证券作为保荐机构,拟最快2026年末递表、2027年挂牌。服务稳定性与运营能力,会直接进入机构尽调与定价的视野。
换个角度说,一个模型公司开始对免费用户限额,往往不是它不想做大,而是它算过账:一个长对话用户的边际成本,可能比他能带来的广告或数据价值更高。
另一边在降价:qwen4-max把价格打下来了
同样在11月,阿里这边走的是相反的方向。
阿里云百炼的价格页在11月中旬更新,新一代旗舰qwen4-max上线:全球部署范围下,输入10元/百万Token、输出30元/百万Token;上下文缓存创建(5分钟)12.5元、1小时20元,缓存命中0.5元/百万Token。
对照上一代:qwen3.8-max是输入12元、输出36元。也就是说,新一代旗舰在参数更大的同时,单价还降了一档。同页还上架了一个2.4万亿参数的MoE版本(模型ID为qwen3.8-2.4t-a95b,总参2.4T、激活95B),限流额度500万TPM起。
一个是免费端限额,一个是旗舰降价。两家公司面对的是同一件事:算力贵。区别在于,DeepSeek的C端是免费的,成本只能自己扛;阿里的模型主要卖给企业和开发者,价格可以随供给规模往下走。
一道算术题:模型越强,单位成本反而越难降
把这几件事拼起来,可以得到一个不太好听但很真实的结论。
大模型的成本结构里,最贵的三样东西都不是“算法”:一是卡,二是电,三是带宽和机房。模型参数从千亿走到万亿,推理时每个Token要过的计算量并没有同比下降——MoE靠激活稀疏性把成本压下来一部分,但压不到零。用户看到的“越来越便宜”,很多时候是厂商在用规模摊薄、在用融资补贴、在用峰谷调度摊平。
所以今年出现了一个很割裂的画面:一边是参数纪录不断刷新,一边是“限流”“限额”“峰谷定价”这些词越来越频繁地出现在产品公告里。这不是厂商变抠,是这门生意的边际成本正在显形。
对普通用户,实用建议只有三条:长文档拆开喂,别一次性丢几十页PDF;重要对话及时导出,别指望平台永久保存;如果业务依赖稳定调用,走API按量付费比挤免费额度可靠。
排行前十股票配资结论:一边是规模效应,一边是物理上限
两条消息放在一起,其实是国产科技的一体两面。
第一,鸿蒙过1亿,证明“生态”这件事在中国市场是能跑通的。用国产芯片、国产系统做到发货量份额第一,是过去几年最硬的一次验证。它的意义不在于数字好看,而在于跨过临界点之后,开发者终于能算清一笔账。
第二,DeepSeek限额,说明“算力”仍然是硬约束。它可以用规则把需求摊平,可以用价格把峰值错开,但没法凭空多出卡来。这条约束不会因为模型更强而消失,只会因为用户更多而更紧。
第三,真正的分水岭不在发布会,而在成本表。谁能把单位Token的成本持续压下去,谁就能在“免费”和“限额”之间多一点余地。qwen4-max降价是一种解法,鸿蒙把AI塞进端侧、减少云端调用,是另一种解法。
一台手机卖出1亿台,是硬件的胜利;一个模型开始限额,是算力的诚实。国产科技今年最值得记住的,不是哪一个数字更大,而是这两件事同时发生——它提醒所有人配资平台开户需要什么,规模可以靠生态堆出来,成本只能靠一寸一寸抠出来。
正规配资网提示:本文来自互联网,不代表本网站观点。